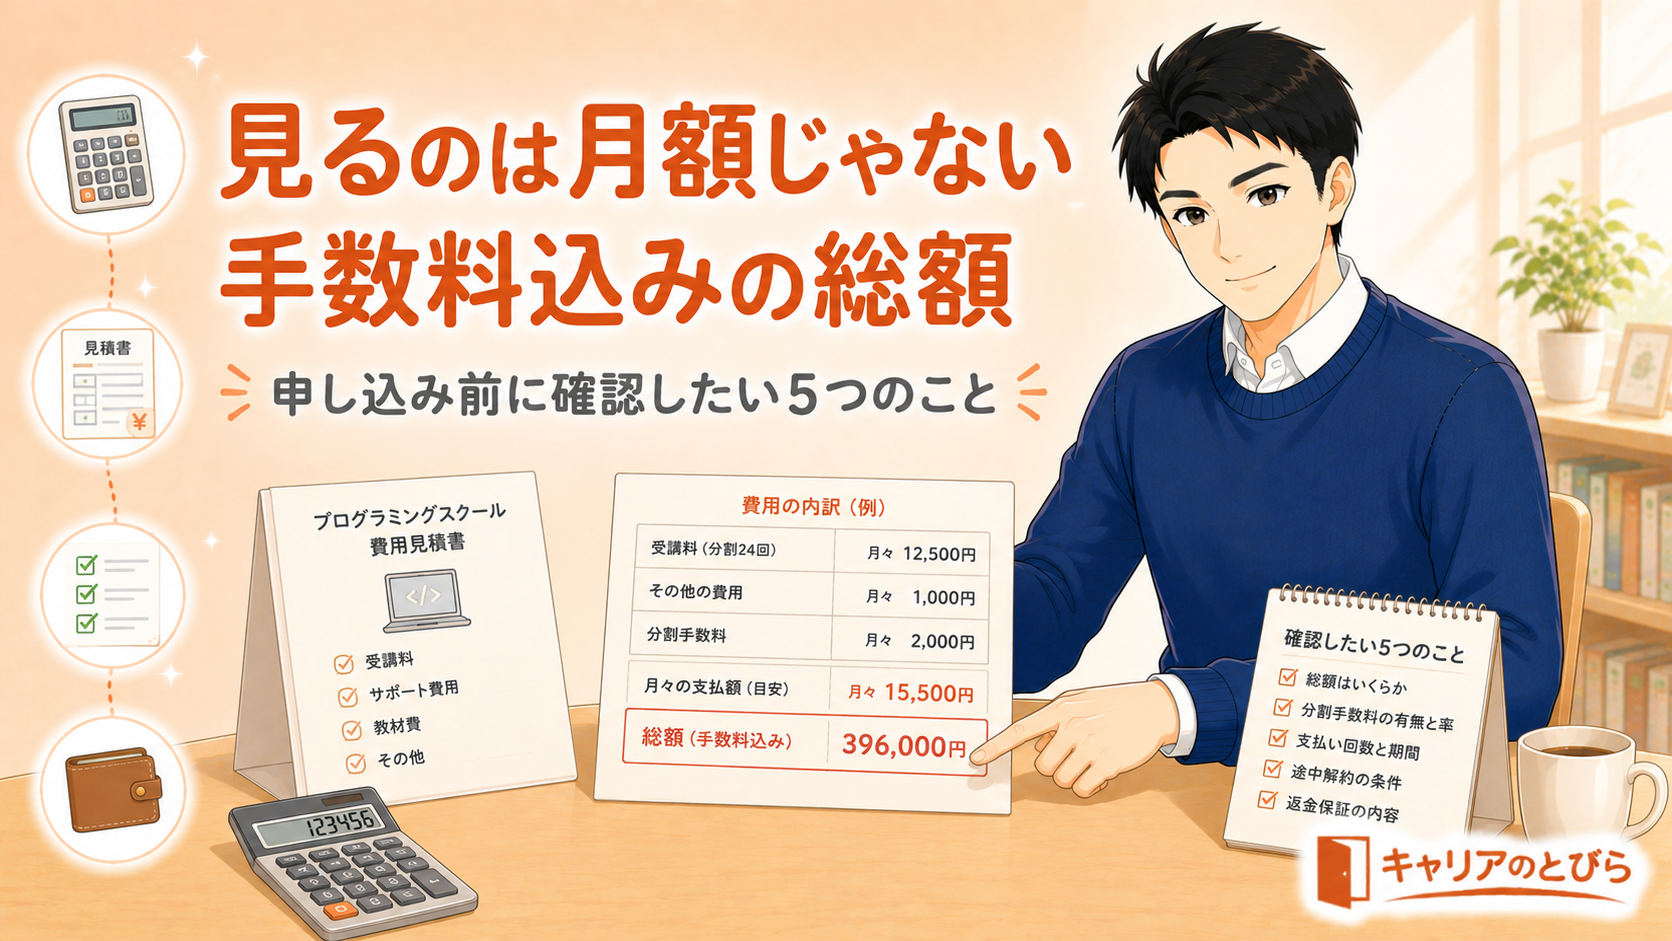

プログラミングスクールに申し込みたいんですけど、一括では払えなくて…。分割払いとかローンって案内されるんですが、正直、組んでも大丈夫なものなんでしょうか。
先に結論をお伝えすると、分割払いやローンを使うこと自体は、間違った選択ではありません。実際に相談に来られる方の中にも、分割で受講して転職まで進んだ方はたくさんいます。ただし、確認しないまま契約書にサインしてしまうと、あとから「思っていた金額と違う」と感じる部分が必ず出てきます。
私(ハルキ)はキャリアアドバイザーとして年間100名以上の相談に向き合っていて、その中には受講費の支払いで悩んでいる方も、支払いが残ったまま学習が止まってしまった方もいます。話を聞いていて思うのは、問題になっているのは金額そのものではなく、「総額」と「途中でやめたときの扱い」を知らないまま申し込んでいることのほうだということです。この記事では、分割払いとローンの違い、手数料で総額がどれくらい変わるのか、途中解約したらどうなるのか、そして申し込み前に確認しておきたい5つのポイントまでを順番に整理していきます。
この記事でわかること
- 分割払い・ローン・クレジット払いの違いと、それぞれの負担のかかり方
- 手数料を含めた総額の考え方と、月々いくらまでなら無理がないかの決め方
- 申し込み前に確認しておくべき5つの項目と、途中でやめた場合の扱い
結論:分割払いは使っていい|ただし確認すべきは「総額」と「やめたとき」
まず結論から共有します。分割払いやローンを使うこと自体は、否定すべきものではありません。手元にまとまったお金がないから学習を諦める、というのはもったいない選択です。
ただし、相談の場で支払いの話になったとき、私が必ず聞くことが2つあります。「手数料を含めた総額はいくらですか」と「途中でやめた場合、支払いはどうなりますか」の2つです。この2つに即答できる方は、実はそれほど多くありません。
なぜこの2つなのかというと、申し込みの場面で説明されるのは、たいてい「月々〇〇円から」という数字だからです。月額の数字は小さく見えます。でも実際に契約しているのは、その月額ではなく、支払回数をかけ合わせた総額のほうです。そして学習が続かなかった場合でも、その総額に対する支払い義務は残ります。
最初に押さえてほしい前提
契約しているのは「月々の金額」ではなく「総額」です。そして受講をやめても、支払いが自動的に止まるとは限りません。この2つを理解したうえで選ぶなら、分割払いは十分に有効な手段になります。
逆に言えば、この2つさえ先に確認しておけば、分割払いは怖いものではありません。ここからは、そもそも分割払いとローンが何を指しているのかを整理していきます。支払い方法の呼び方が混ざったまま話が進むと、確認すべき相手を間違えてしまうからです。
分割払い・ローン・クレジット払いは何が違うのか
スクールの案内で出てくる支払い方法は、大きく3つに分かれます。呼び方が似ているので混同されやすいのですが、お金を貸している相手が誰なのかで、確認すべき内容が変わります。
「分割払い」と「ローン」の違いとは?
分割払いは、スクールまたは提携する信販会社に対して、受講料を複数回に分けて支払う形です。一方ローン(教育ローン・目的別ローン)は、金融機関からお金を借りて受講料を一括で支払い、そのあと金融機関に返済していく形を指します。どちらも「分けて払う」点は同じですが、契約する相手と、金利・手数料の計算方法が異なります。
この違いを踏まえたうえで、実際に案内されることが多い3つの形を並べておきます。
※実際に用意されている支払い方法はスクールによって異なります。検討する際は、必ず公式の案内と契約書面で確認してください。
3つのうち、いちばん多いのが真ん中の信販会社を使った分割です。申し込みの場でそのまま手続きできる手軽さがある一方で、契約相手はスクールではなく信販会社になります。ここを理解していないと、「スクールをやめたのに引き落としが続いている」という状況の意味がわからなくなります。
💡 補足
教育ローンには、日本政策金融公庫が扱う国の教育ローンと、銀行などの民間ローンがあります。対象になる用途や条件は制度ごとに決まっているため、プログラミングスクールの受講費が対象になるかどうかは、必ず取扱窓口に直接確認してください。金利や条件も改定されることがあります。
呼び方の違いが整理できたところで、次はいちばん気になる部分、つまり手数料でいくら増えるのかを見ていきます。
手数料で総額はいくら変わるのか|試算の考え方
ここが、申し込み前にいちばん確認しておいてほしい部分です。分割払いを使うと、支払う総額は一括払いより増えます。増える分が分割手数料であり、ローンの場合は金利です。
考え方はシンプルで、総額=受講料+手数料、月額=総額÷支払回数です。案内で目にする「月々〇〇円」は、この式のいちばん右側の結果だけを見せた数字だと思ってください。
※上乗せされる手数料・金利の水準は、信販会社・金融機関・支払回数によって大きく異なります。具体的な数字は必ず契約前に書面で確認してください。
実際に確認するときは、次の3つの数字を紙に書き出してみてください。ここまで書き出せば、比較ができる状態になります。
相談の場でこの3つを聞くと、②を確認していない方が本当に多いんです。理由は明確で、案内される順番が「月額 → 回数」であって、総額が真ん中に出てこないからです。決して隠されているわけではなく、契約書面には必ず書かれています。ただ、その場で読み込む人が少ないというだけの話です。
⚠️ 注意してほしいこと
「月々の負担が軽くなる回数」を選ぶと、支払期間が長くなり、そのぶん手数料の合計も増えます。回数を決めるときは、月額だけを見て決めないでください。回数を1段階変えたときに総額がいくら変わるのかを、その場で聞いて比べるのが確実です。
総額を把握したうえで無理がないと判断できたなら、分割は選んでいい支払い方法です。ただ、もう一つ確認しておくべきことがあります。学習が続かなかったときの話です。
やめたときの話まで考えるんですか…?正直、始める前から途中でやめる前提で考えるのは、なんだか気が引けるんですけど。
途中でやめたら支払いはどうなるのか|中途解約と残債の扱い
始める前に終わりの話をするのは気が引ける、という感覚はよくわかります。ただ、ここを確認しないまま契約するのは、返品条件を読まずに高額な買い物をするのと同じです。
大前提として、受講をやめても、分割払いの契約が自動的に消えるわけではありません。契約している相手が信販会社の場合、スクールとの受講契約とは別に、支払いの契約が残ります。ここが、支払いトラブルでいちばん多い誤解です。
なぜ「やめたのに支払いが続く」ことが起きるのか
①受講契約(スクール)と支払契約(信販会社)が別の契約になっているため
②中途解約時の返金額は、受講済みの期間や進捗に応じて計算されることが多いため
③解約の申し出をしただけでは、引き落としの停止手続きが完了しないため
では、どうすればいいのか。ここは難しい話ではなく、事前に3点確認しておくだけで防げます。
契約前に確認しておく3つのこと
①中途解約したときの返金の計算方法(受講済み分をどう差し引くのか)
②解約を申し出る窓口と、支払い停止に必要な手続きの流れ
③クーリング・オフや中途解約の制度が適用される契約かどうか
③について補足しておきます。学習に関する契約の一部は、特定商取引法上の「特定継続的役務提供」に当たり、クーリング・オフや中途解約のルールが定められています。ただし、すべてのスクール・すべての契約がこれに該当するわけではありません。期間や金額などの要件があるため、自分が結ぼうとしている契約が対象になるかどうかは、契約前に書面で確認するか、消費生活センターなどの窓口に相談するのが確実です。
📝 ハルキの体験談
私自身、25歳でフリーランスに転向したあと、Webスキルを身につけるためにスクールで6ヶ月学びました。当時は本当に手元のお金がなくて、支払いをどうするかで数日悩んだのを覚えています。結局、回数を少なめにして月々の負担が重くなる形を選んだのですが、その理由は「早く終わらせたかったから」ではなく、途中でやめられない状況を自分で作りたかったからでした。今振り返ると、そのときにいちばん助かったのは、契約前に総額と解約の条件を一つずつ質問して、納得してから申し込めたことです。金額そのものより、わからないまま払い続ける状態のほうがつらいと、あのとき実感しました。
この経験があるので、相談の場でも「まず聞いてください」とお伝えしています。質問して嫌な顔をされるようなら、そのスクールは選ばなくていい、という判断材料にもなります。

やめる前提で考えるのではなく、続けられなかった場合の条件を知ったうえで始める、ということです。条件がわかっていれば、迷ったときに冷静に判断できます。逆に知らないままだと、続けるか迷った時点で身動きが取れなくなりますよ。
申し込み前に確認したい5つのこと|月々いくらまでなら組んでいいか
ここまでの内容を、そのまま質問できる形に整理しておきます。申し込みの面談や無料相談の場で、この5つを順番に聞いてください。
この5つは、どれも聞きにくい質問ではありません。むしろ、まともなスクールであれば書面を出して説明してくれる内容です。
順番にも意味があります。最初に総額を聞くと、そのあとの話がすべて総額基準になります。逆に月額から入ると、話がずっと月額基準で進んでしまい、総額を確認するタイミングを失いやすいんです。
そしてもう一つ。相談の場で聞く後悔の多くは、内容そのものではなく「その日のうちに決めてしまったこと」に向いています。急いで決める必要がある契約は、基本的にありません。キャンペーンの締切を理由に即決を促されたときほど、契約書面を持ち帰ってから判断して構いません。
数字と条件がそろったら、次は自分の生活に照らして判断する段階です。「では月々いくらまでなら大丈夫なのか」という基準がないと、結局その場の雰囲気で決めることになります。
私が相談の場で使っているのは、「収入が一時的に減っても払い続けられる金額かどうか」という基準です。今の手取りから無理なく出せる金額ではなく、残業がゼロになった月でも払えるか、という見方をします。
月々の支払額を決めるときの3つの目安
②は特に大事です。手元の貯金をすべて受講料に充てて一括で払うより、生活防衛費を残して分割にしたほうが安全なケースは実際にあります。分割払いは、必ずしも「お金がない人が仕方なく選ぶもの」ではありません。
③も見落とされがちです。学習を始めると、想定していなかった出費がいくつか出てきます。スペックの足りないPCの買い替え、書籍代、集中できる場所を確保するためのカフェ代など、月に数千円から1万円程度は増えると考えておくと計画が崩れにくくなります。
Before(月額だけで決めた場合)
「月々1万円台なら払える」と考えて回数を多めに設定。総額を把握しておらず、支払いが終わる時期も曖昧なまま学習を始めることになる
After(総額から逆算した場合)
総額と終わる時期を先に把握し、残業ゼロでも払える月額から回数を決める。学習期間と支払期間の関係もはっきりする
こうして並べると、判断の順番が逆になっているだけで、見ている数字がまったく違うことがわかります。
月々払える額から決めると、支払期間は後から決まってしまいます。総額と期間を先に決めて、そこから月額を出す。順番を変えるだけで、契約後の見え方がずいぶん変わりますよ。
まず費用を抑えて始めたい場合の選択肢として
デイトラは1日単位のカリキュラムで進める講座で、スクールの中では比較的取り組みやすい価格帯です。支払いの負担を抑えて学習を始めたい方の候補になります。
デイトラを無料で見てみる →無料登録・いつでも退会可能
負担を下げる選択肢はあるか|給付金・回数・時期の3つ
分割払いを組む前に、そもそも負担そのものを下げられないかも確認しておきたいところです。方法は大きく3つあります。
1つ目は公的な給付制度です。厚生労働省の教育訓練給付制度は、指定された講座を修了した場合に、支払った費用の一部が支給される仕組みです。すべての講座が対象になるわけではなく、受給には要件がありますので、対象講座かどうかと自分が要件を満たすかは、必ずハローワークや厚生労働省の案内で確認してください。
📊 制度を確認するときの窓口
教育訓練給付制度の対象講座かどうか、および支給要件を満たすかどうかは、住所地を管轄するハローワークで確認できます。スクール側の案内だけで判断せず、公的な窓口で自分の条件に当てはまるかを確かめてください。
出典:厚生労働省「教育訓練給付制度」
2つ目は支払回数の調整です。前の章で触れた通り、回数を減らせば手数料の合計は下がります。月々の負担とのバランスになりますが、払える範囲でいちばん少ない回数を選ぶのが、総額としては有利になります。
3つ目は時期の調整です。今すぐ申し込まず、数ヶ月かけて頭金を貯めてから受講を始めるという選択もあります。ただしこれには注意点があって、時期を後ろにずらしている間に学習意欲が落ちてしまう方も実際にいます。
質問の中でいちばん多いのは、1つ目の審査に関するものです。通らなかったこと自体で落ち込む必要はなく、回数や方法を変えれば進められるケースもあります。
分割払いを組む前に考えたい「回収」の視点
最後に、金額そのものとは別の話をさせてください。受講料をどう払うかを考えるとき、支払う側の計算だけで判断すると、判断を誤ることがあります。
相談の場で見ていると、受講料を「支出」として見ている方ほど、途中で止まりやすい傾向があります。逆に「回収するもの」として見ている方は、学習の進め方も転職の動き方も具体的です。同じ金額を払っていても、行動が変わります。
回収という言葉が大げさに聞こえるかもしれませんが、やることは単純です。受講料の総額を、転職後に想定される年収の変化と並べて見るだけです。
💬 ハルキの結論
確認すべきは「払えるかどうか」だけではありません。その金額を、何ヶ月でどう回収する計画なのか。ここまで言葉にできていれば、分割払いは前に進むための手段になります。
もちろん、転職で必ず年収が上がるとは限りません。未経験からのエンジニア転職では、入社時点では横ばい、あるいは一時的に下がるケースもあります。それでも「何年で回収する想定なのか」を自分の言葉で持っておくと、支払いが続く期間の受け止め方が変わります。
そしてもう一つ。支払いを決めたあとに大事になるのは、学習を止めないための環境を先に作っておくことです。支払いは自動で続きますが、学習は自動では続きません。質問できる相手がいるか、週の学習時間を確保できているか。ここが崩れると、支払いだけが残る形になります。
ここまでの内容を、申し込み前に確認できる形にまとめておきます。
契約前の確認、いくつできそうですか?
まとめ:分割払いは手段|総額と条件を知って選べば怖くない
プログラミングスクールの分割払いやローンは、使うこと自体が問題なのではなく、総額と解約条件を知らないまま契約することが問題です。案内される「月々〇〇円」は結果の数字であって、契約しているのは手数料を含めた総額のほうでした。
確認することは5つだけです。総額・回数ごとの差・契約相手・中途解約の扱い・追加費用。そのうえで、残業ゼロでも払える月額から逆算して回数を決めてください。判断の順番を変えるだけで、契約後の見え方が変わります。
支払いの話になると、多くの方が「聞いたら失礼かな」と遠慮されます。でも金額と条件を確認するのは、契約する側として当たり前のことです。今日できることは、気になっているスクールの支払総額と解約条件を、メールでも構わないので聞いてみることですよ。
詰まったときに聞ける環境を確保したいなら
Winスクールのマンツーマンレッスンは、わからないところをその場で解消しながら進められる形式です。独学で止まりやすい最初の数ヶ月を短縮したい方に向いています。
Winスクールを無料で見てみる →無料登録・いつでも退会可能
独学とスクールで費用がどう違うのかは、こちらの記事で詳しく比べています。
受講期間と学習量の目安については、こちらも参考にしてください。